Annonce – sponsoreret indhold.
At købe hus under opførelse er en spændende mulighed for at få en helt ny bolig, der er skræddersyet til dine ønsker. Men det indebærer også en særlig risiko: Du betaler for noget, der endnu ikke eksisterer, til en bygherre eller entreprenør, som du må stole på gennemfører projektet. Hvis firmaet bag går konkurs undervejs, kan du i værste fald miste både bolig og indbetalinger. Denne guide giver dig de konkrete skridt, du skal tage for at sikre dig, inden du skriver under på en købsaftale på en bolig, der stadig kun findes på tegnebrættet.
- Undersøg altid bygherrens eller entreprenørens regnskaber og økonomiske historik, før du forpligter dig
- Kræv bankgaranti eller lignende sikkerhedsstillelse, så dine indbetalinger er beskyttet ved konkurs
- Brug en uafhængig advokat til at gennemgå købsaftalen og identificere risikable klausuler
- Forstå dine rettigheder og handlemuligheder, hvis byggeriet går i stå undervejs
Hvad betyder det at købe bolig på tegning?
Når du køber et hus eller en lejlighed under opførelse, indgår du en aftale om at købe en bolig, der endnu ikke er bygget færdig. Det kaldes også projektsalg eller at købe “på tegning”. Du træffer beslutningen baseret på plantegninger, visualiseringer og en beskrivelse af materialer og kvalitet — ikke en færdig bolig, du kan besigtige.
Fordelen er, at du ofte kan påvirke indretning, materialevalg og i nogle tilfælde selve planløsningen. Du får en helt ny bolig uden slid og med moderne installationer. Til gengæld accepterer du en ventetid på typisk et til to år, og du påtager dig en risiko: Du binder dig økonomisk til et firma, som skal levere det lovede til den aftalte pris og tid.
Den største bekymring for mange købere er, hvad der sker, hvis bygherren eller hovedentreprenøren løber ind i økonomiske problemer undervejs. Derfor er det afgørende, at du undersøger firmaets soliditet grundigt, inden du skriver under.
Sådan tjekker du bygherrens økonomi og historik
Før du forpligter dig til at købe en bolig under opførelse, bør du lave dit eget baggrundstjek af det firma, der står bag projektet. Det gælder uanset om det er en større udviklingsvirksomhed eller en mindre lokal entreprenør. Du skal kigge på mere end blot det seneste regnskab — tendensen over tid er mindst lige så vigtig.
Du kan find regnskab for firma gratis via offentlige databaser, hvor du får adgang til årsregnskaber for aktie- og anpartsselskaber. Kig efter:
- Egenkapitalens udvikling: Er den stabil, stigende eller faldende over de seneste tre til fem år?
- Resultat før skat: Har virksomheden overskud, eller er der røde tal på bundlinjen?
- Gældsgrad: Hvor meget skylder firmaet i forhold til, hvad det ejer?
- Revisors påtegning: Er der forbehold eller supplerende oplysninger, som indikerer usikkerhed om fortsat drift?
Bemærk, at personligt ejede virksomheder og enkeltmandsvirksomheder ikke har pligt til at offentliggøre regnskaber. Hvis bygherren drives som en sådan virksomhedsform, bør du bede om regnskaber direkte og være ekstra påpasselig.
Ud over regnskabet bør du undersøge, hvor længe firmaet har eksisteret, hvilke tidligere projekter de har gennemført, og om der er klager eller retssager mod dem. En søgning på CVR-nummeret kan vise, om der er registreret væsentlige ændringer i ledelsen eller ejerkredsen for nylig — hyppige udskiftninger kan være et advarselstegn.
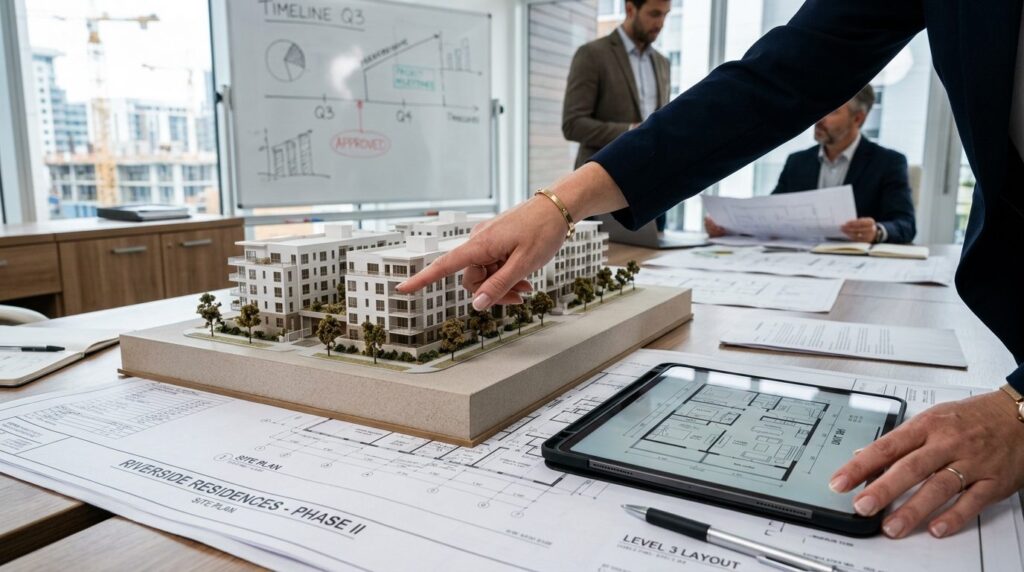
Bankgaranti og andre sikkerhedsforanstaltninger
Selv med den mest grundige undersøgelse af bygherren kan du ikke eliminere risikoen helt. Derfor findes der juridiske og økonomiske sikkerhedsnet, som du aktivt bør kræve og forstå.
Bankgaranti beskytter dine indbetalinger
En bankgaranti er en aftale, hvor bygherrens bank garanterer, at du får dine indbetalinger tilbage, hvis bygherren ikke leverer det aftalte. I praksis betyder det, at banken står inde for de penge, du har betalt, indtil boligen er færdig og overdraget til dig.
Vær opmærksom på:
- Garantiens størrelse: Den bør dække alle dine indbetalinger, ikke kun en del af dem
- Garantiens varighed: Den skal gælde indtil endelig overtagelse og eventuelt gennem en periode for udbedring af mangler
- Betingelser for udbetaling: Hvilke krav skal være opfyldt, før du kan trække på garantien?
Hvis bygherren ikke kan eller vil stille bankgaranti, bør alle alarmklokker ringe. Det kan indikere, at firmaets kreditværdighed er så lav, at banken ikke vil påtage sig risikoen.
Entreprisegaranti ved totalentreprise
Ved totalentrepriser, hvor du køber grund og byggeri samlet, kan der være tale om en entreprisegaranti. Denne dækker typisk mangler og forsinkelser, men beskytter ikke nødvendigvis dine indbetalinger ved konkurs på samme måde som en bankgaranti. Få præcist afklaret, hvad garantien dækker, og hvornår den træder i kraft.
Derfor er uafhængig advokatbistand afgørende
Når du køber hus under opførelse, er købsaftalen langt mere kompleks end ved køb af en eksisterende bolig. Der er flere scenarier at tage højde for: forsinkelser, ændringer i byggeriet, mangler ved aflevering, og hvad der sker ved bygherrens konkurs.
En advokat med erfaring i entrepriseret og bolighandel kan:
- Gennemgå alle dokumenter og identificere urimelige eller risikable vilkår
- Sikre, at bankgarantien eller anden sikkerhedsstillelse er tilstrækkelig
- Forhandle ændringer i kontrakten, inden du skriver under
- Forklare dine rettigheder ved forsinkelser og mangler
- Rådgive om, hvordan du står juridisk, hvis det værste sker
Finanstilsynet og Forbrugerrådet Tænk anbefaler generelt, at boligkøbere bruger uafhængig rådgivning ved større handler. Ved projektkøb er det ikke bare en anbefaling — det er nærmest en nødvendighed. Udgiften til en advokat er minimal sammenlignet med risikoen ved at stå uden beskyttelse.
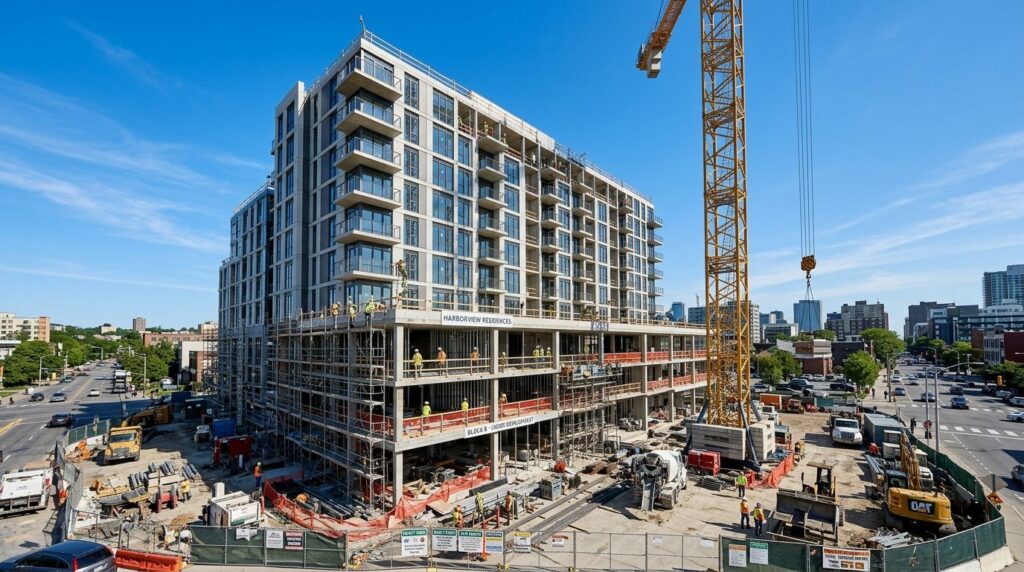
Hvad du skal kræve i købsaftalen
Når du forhandler med bygherren, er der en række konkrete punkter, du skal sikre er dækket i købsaftalen:
- Præcis beskrivelse af det færdige produkt: Materialer, kvalitet, planløsning og udstyr skal fremgå detaljeret, gerne med referencer til konkrete standarder
- Fast pris eller klare regler for prisregulering: Undgå aftaler, hvor prisen kan stige ubegrænset grundet materialeprisændringer
- Afleveringsdato med konsekvens: Hvad sker der, hvis bygherren er forsinket? Du bør have ret til dagbod eller kompensation
- Sikkerhedsstillelse: Bankgaranti eller tilsvarende, der dækker alle dine indbetalinger
- Procedure for mangler: Hvordan og hvornår udbedres fejl? Hvad er garantiperioden efter aflevering?
- Fortrydelsesret: Ved forbrugerkøb har du som udgangspunkt fortrydelsesret, men vilkårene kan variere
Lad aldrig dig selv blive presset til at skrive under hurtigt. En seriøs bygherre giver dig tid til at få aftalen gennemgået af en advokat.
Hvis bygherren går konkurs midt i byggeriet
Det er scenariet, alle frygter: Byggeriet stopper, stilladser står tomme, og bygherren erklæres konkurs. Hvad kan du gøre?
Træk på din bankgaranti
Hvis du har en gyldig bankgaranti, skal du kontakte banken hurtigst muligt. Du skal dokumentere, at bygherren ikke har opfyldt sin del af aftalen, og at du har krav på at få dine penge tilbage. Din advokat kan hjælpe med at håndtere processen.
Anmeld dit krav i konkursboet
Selv med bankgaranti bør du anmelde dit krav hos kurator. Hvis garantien ikke dækker alt, kan du måske få en del af det resterende dækket, hvis der er midler i boet. Vær dog forberedt på, at usikrede kreditorer sjældent får meget.
Overvej om byggeriet kan færdiggøres
I nogle tilfælde kan kurator vælge at sælge det igangværende byggeri til en anden entreprenør, som færdiggør projektet. Det kan betyde, at du alligevel får din bolig — men måske med forsinkelse eller ændrede vilkår. Du kan også have mulighed for selv at finde en ny entreprenør til at færdiggøre, men det kræver juridisk rådgivning.
Kontakt din egen bank og forsikring
Hvis du har optaget lån til købet, skal du straks informere din bank om situationen. Der kan være behov for at genforhandle vilkår eller finde alternative løsninger. Tjek også, om du har en retshjælpsforsikring, der kan dække advokatudgifter i en eventuel tvist.
Typiske fejl du skal undgå
Gennem årene har mange boligkøbere lært den hårde vej, hvad man ikke skal gøre. Her er de mest almindelige fejl:
- At springe baggrundstjekket over: Selv et etableret firma kan være i økonomiske vanskeligheder. Tjek altid regnskaberne
- At nøjes med bygherrens egen advokat: Deres advokat varetager bygherrens interesser, ikke dine
- At betale for meget for tidligt: Hold igen med store indbetalinger, indtil du har sikkerhed for dem
- At underskrive under tidspres: Seriøse aktører giver dig tid til at tænke og søge rådgivning
- At glemme at læse det med småt: Vilkår om prisregulering, forsinkelse og mangler kan koste dig dyrt
Når du har styr på de økonomiske og juridiske aspekter, kan du fokusere på det sjove: at vælge materialer, farver og indretning til dit nye hjem. For mange er det netop muligheden for at sætte sit eget præg, der gør projektkøb attraktivt — og den mulighed bliver kun bedre, når du ved, at du har sikret dig ordentligt.
Ofte stillede spørgsmål
Kan jeg fortryde købet af en bolig under opførelse?
Ved forbrugerkøb har du som udgangspunkt seks dages fortrydelsesret fra aftalens indgåelse, men du skal betale en godtgørelse på én procent af købesummen, hvis du bruger den. Tjek altid de specifikke vilkår i din aftale, og få en advokat til at gennemgå dem, da reglerne kan variere afhængigt af aftalens konstruktion.
Hvad dækker en bankgaranti ved projektkøb?
En bankgaranti dækker typisk de indbetalinger, du har foretaget, hvis bygherren ikke leverer det aftalte. Den træder i kraft ved konkurs eller væsentlig misligholdelse. Garantiens præcise omfang og betingelser fremgår af garantidokumentet, som din advokat bør gennemgå nøje.
Hvordan ved jeg, om en bygherre er pålidelig?
Tjek firmaets regnskaber over flere år for at se den økonomiske udvikling. Undersøg tidligere projekter og søg efter anmeldelser eller klager. Spørg efter referencer fra tidligere købere, og vær varsom, hvis firmaet er nystiftet eller har hyppige ledelsesudskiftninger.
Hvad sker der med min udbetaling, hvis byggeriet stopper?
Hvis du har en bankgaranti, kan du få dine penge tilbage ved at gøre krav gældende over for banken. Uden garanti risikerer du at miste indbetalingerne, da du som usikret kreditor står bagerst i køen ved en konkurs. Derfor er sikkerhedsstillelse helt afgørende.