Annonce – sponsoreret indhold.
Samlekort forsikring er et emne, mange danske samlere overser, indtil det er for sent. Det korte svar er ja — din indboforsikring dækker som udgangspunkt dine samlekort, fordi de betragtes som almindeligt indbo. Men djævlen ligger i detaljen: de fleste standardforsikringer har beløbsgrænser for særlige genstande, krav om dokumentation og undtagelser, der kan betyde, at din værdifulde samling kun er delvist dækket. Særligt hvis din samling er vokset fra en stak barndomskort til en investering på adskillige tusinde kroner, bør du kende de præcise vilkår i din police — og vide, hvordan du dokumenterer værdien korrekt.
Hvad dækker en standard indboforsikring ved samlekort?
En indboforsikring dækker typisk skader på dine ejendele ved brand, vandskade, tyveri og hærværk. Samlekort falder ind under kategorien “indbo” på lige fod med møbler, elektronik og tøj. Det betyder, at hvis dine kort bliver ødelagt ved en oversvømmelse eller stjålet ved et indbrud, har du som udgangspunkt ret til erstatning.
Problemet opstår, når forsikringsselskabet skal vurdere værdien. De fleste selskaber opererer med en samlet forsikringssum for alt indbo og en lavere grænse for særlige genstande — en kategori der ofte inkluderer samleobjekter, kunst, smykker og antikviteter. Denne grænse varierer mellem selskaber, men ligger ofte væsentligt lavere end den samlede indbosum. Har du en samling, der overstiger denne grænse, får du kun delvis erstatning, medmindre du har tilkøbt ekstra dækning.
Det er værd at bemærke, at mange samlinger vokser sig overraskende værdifulde over tid. Særligt når man investerer i sjældne kort og booster bokse, kan den samlede værdi hurtigt overstige det, man umiddelbart forestiller sig. Ved at sammenligne aktuelle priser på tværs af forhandlere får du et realistisk billede af, hvad din samling faktisk er værd i dag — og kan vurdere, om din forsikring matcher virkeligheden.
Typiske undtagelser og faldgruber i forsikringsvilkårene
Selv når samlekort er dækket, er der vilkår, der kan reducere eller helt udelukke erstatningen. Her er de mest almindelige faldgruber:
- Manglende dokumentation: Kan du ikke bevise, hvad du ejede og hvad det var værd, risikerer du en langt lavere erstatning end forventet
- Uegnet opbevaring: Kort opbevaret i fugtige kældre eller på lofter uden ordentlig beskyttelse kan give selskabet grund til at reducere erstatningen
- Gradvis forringelse: Skader der opstår langsomt — som fugtskader over tid — dækkes sjældent
- Tyveri uden synlige indbrudsspor: Nogle policer kræver dokumentation for opbrud ved tyveri fra hjemmet
- Transport og udlån: Kort taget med til events, turneringer eller udlånt til venner er ofte ikke dækket eller kun delvist dækket
Læs din police grundigt, og vær særligt opmærksom på afsnittet om “særlige genstande” eller “samlinger”. Forsikring & Pension, brancheorganisationen for danske forsikringsselskaber, anbefaler altid at kontakte dit selskab direkte, hvis du er i tvivl om dækningen af specifikke genstande.
Sådan dokumenterer du din samlings værdi korrekt
God dokumentation er afgørende, hvis du skal have fuld erstatning ved en skade. Forsikringsselskabet kender ikke værdien af dine kort — det gør kun du. Derfor hviler bevisbyrden på dig som forsikringstager.
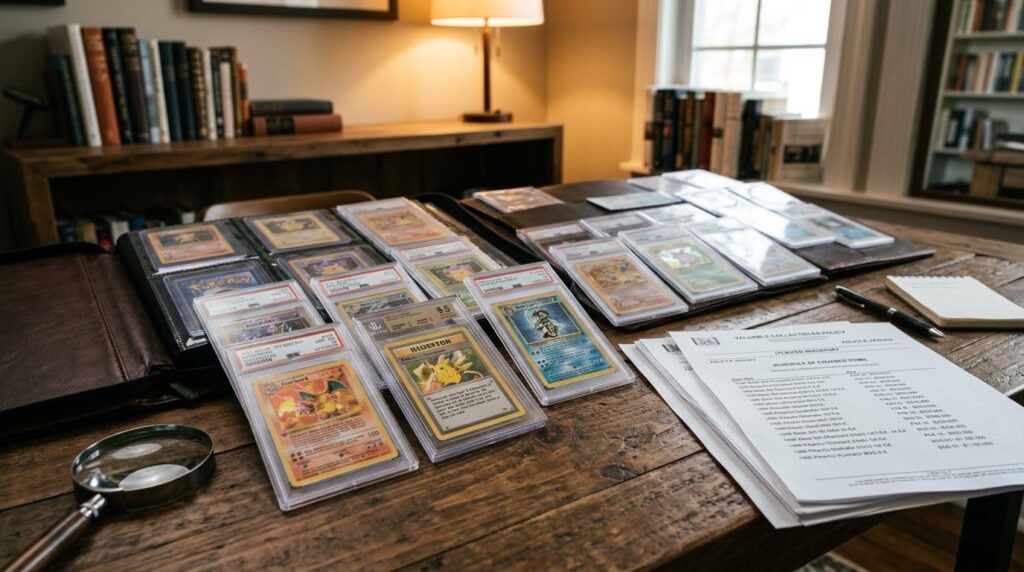
En effektiv dokumentation indeholder:
- Fotografisk dokumentation: Tag billeder af hvert værdifuldt kort, både for- og bagside. Inkluder nærbilleder af stand og eventuelle særlige kendetegn
- Skriftlig oversigt: Opret et regneark med kortets navn, sæt, stand, antal og vurderet værdi
- Kvitteringer: Gem kvitteringer fra køb, både fysiske og digitale. Mange webshops sender ordrebekræftelser på mail, som bør arkiveres
- Professionel vurdering: Ved meget værdifulde kort kan det betale sig at få en skriftlig vurdering fra en anerkendt forhandler
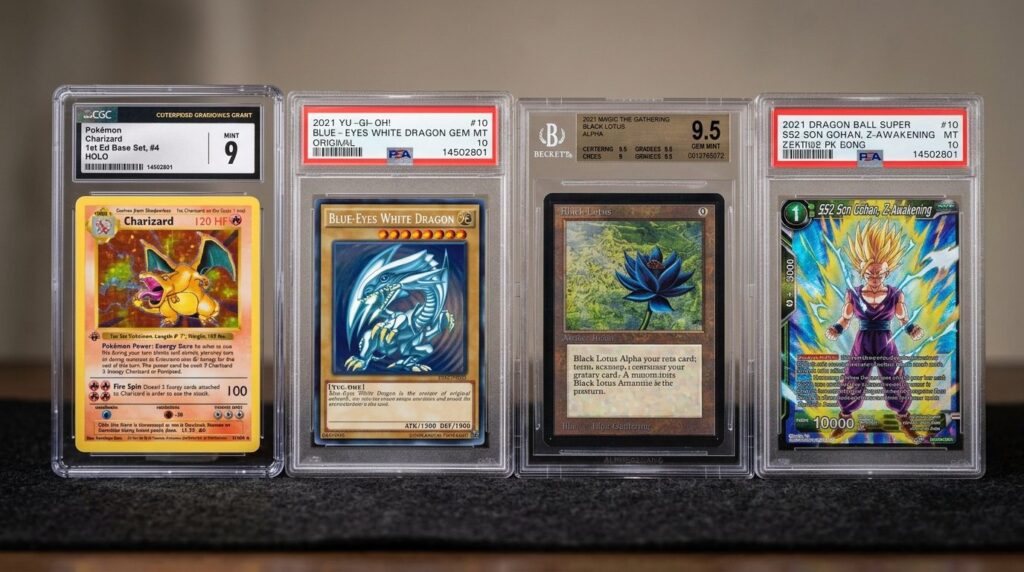
- Grading-certifikater: Kort vurderet af professionelle grading-selskaber har en fast dokumenteret stand og værdi
Opbevar dokumentationen et andet sted end kortene selv — enten digitalt i skyen eller hos familie. Ellers risikerer du at miste både kort og bevis ved samme skade.
Hvornår bør du tilkøbe en tillægsforsikring?
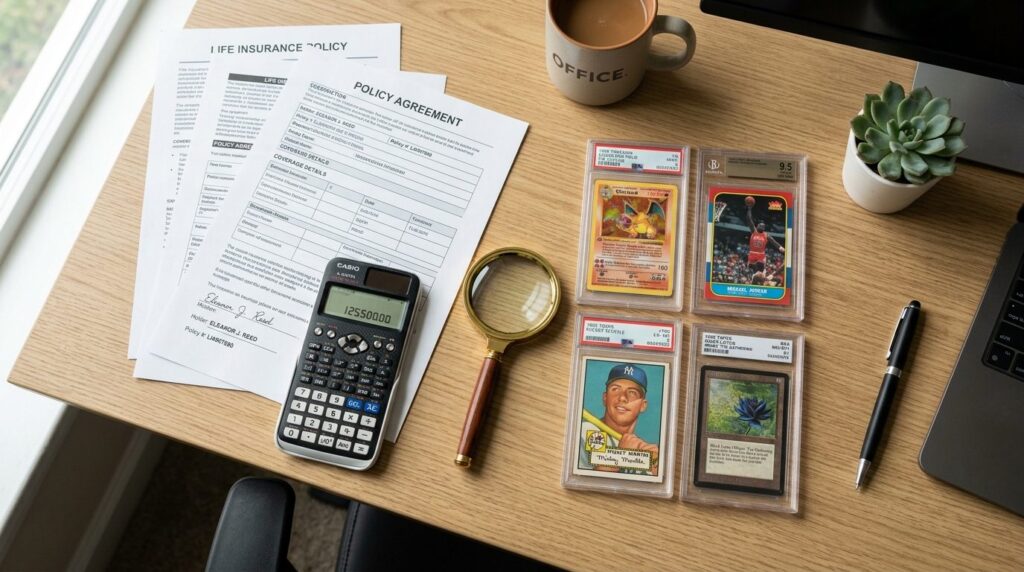
Hvis din samlings værdi overstiger din polices grænse for særlige genstande, bør du overveje en tillægsforsikring eller en såkaldt all-risk dækning for specifikt angivne genstande. Denne type dækning giver typisk bredere beskyttelse og dækker ofte også uheld og skader, der sker uden for hjemmet.
Konkrete situationer hvor tillægsforsikring giver mening:
- Din samling har en samlet værdi, der overstiger grænsen for særlige genstande i din police
- Du ejer enkelte kort eller forseglede produkter med høj enkeltværdi
- Du tager regelmæssigt kort med til turneringer, messer eller byttemøder
- Du køber og sælger aktivt og har derfor skiftende lagerbeholdning
Kontakt dit forsikringsselskab for at få et tilbud på udvidet dækning. Du skal typisk fremlægge dokumentation for samlingens værdi og kan blive bedt om at specificere de mest værdifulde enkeltgenstande. Nogle selskaber tilbyder særlige samlerforsikringer, mens andre udvider din eksisterende police mod et tillæg.
Hvis du allerede har styr på din indboforsikring og hvad den dækker generelt, er næste skridt at vurdere, om dine samlekort falder inden for eller uden for de eksisterende rammer.
Praktiske råd til opbevaring der mindsker risikoen
Korrekt opbevaring reducerer både risikoen for skade og styrker din sag over for forsikringsselskabet, hvis uheldet alligevel er ude. Selskabet kan nemlig reducere erstatningen, hvis de vurderer, at du ikke har passet ordentligt på dine ejendele.
Beskyt mod fugt og temperatur: Opbevar kort i et rum med stabil temperatur og lav luftfugtighed. Undgå lofter, kældre og garager, hvor temperatur og fugt svinger. Silica-gel-poser i opbevaringskasser kan hjælpe med at absorbere overskydende fugt.
Brug kvalitetsmaterialer: Værdifulde kort bør opbevares i syrefri sleeves og top-loaders eller magnetiske holders. Forseglede produkter bør stå på hylder frem for direkte på gulvet, hvor risikoen for vandskade er størst.
Sikr mod tyveri: Overvej et pengeskab eller et aflåst skab til de mest værdifulde dele af samlingen. Det kan også have betydning for din forsikringsdækning, da nogle selskaber stiller krav om særlig opbevaring over bestemte værdier.
Dokumentér løbende: Hver gang du tilføjer noget væsentligt til samlingen, bør du opdatere din dokumentation. Det er langt nemmere at holde en liste opdateret løbende end at rekonstruere den efter en skade.
Det vigtigste du skal gøre nu
Start med at læse din nuværende forsikringspolice og identificér grænsen for særlige genstande. Lav derefter et overslag over din samlings aktuelle markedsværdi ved at sammenligne priser på de kort og produkter, du ejer. Ligger værdien over grænsen, bør du kontakte dit forsikringsselskab for at drøfte mulighederne.
Uanset samlingens størrelse bør du etablere en grundlæggende dokumentation med billeder og en oversigt. Det tager et par timer at gøre ordentligt, men kan spare dig for betydelig frustration og økonomisk tab, hvis uheldet skulle ske. Forbrugerrådet Tænk anbefaler generelt, at man gennemgår sin indboforsikring årligt og sikrer, at dækningen matcher det, man faktisk ejer.
Din samlekortsamling er mere end bare papstykker — den repræsenterer tid, interesse og ofte en betydelig økonomisk værdi. Giv den den forsikringsmæssige opmærksomhed, den fortjener.