Annonce – sponsoreret indhold.
En formueopgørelse af et dødsbo er det første og mest afgørende skridt, når du som pårørende skal håndtere arven efter en afdød. Opgørelsen giver et samlet overblik over, hvad boet reelt er værd – aktiver minus gæld – og danner grundlag for alt det, der følger: fordeling mellem arvinger, eventuel boafgift og beslutning om, hvorvidt boet skal sælges eller overtages. Uden en præcis opgørelse risikerer du at træffe beslutninger på et forkert grundlag, og det kan føre til både økonomiske tab og konflikter i familien. Denne guide tager dig igennem processen trin for trin, så du selv kan skabe et solidt overblik, inden du eventuelt involverer skifteretten eller en bobestyrer.
- En formueopgørelse af dødsboet skal vise alle aktiver og al gæld til markedsværdi på dødsdagen eller skæringsdagen
- Boligen er ofte den største post – brug realistisk handelsværdi, ikke offentlig vurdering
- Glemt gæld og forkert værdiansættelse er de hyppigste fejl, der skaber uenighed mellem arvinger
- Start med at indsamle dokumentation systematisk, før du begynder at værdiansætte
Hvad er en formueopgørelse af et dødsbo, og hvorfor er den nødvendig?
En formueopgørelse er et øjebliksbillede af boets økonomiske situation på én bestemt dato – typisk dødsdagen eller en valgt skæringsdag. Den viser summen af alt, hvad afdøde ejede, fratrukket alt, hvad afdøde skyldte. Resultatet er nettoformuen, som er det beløb, der reelt kan fordeles mellem arvingerne.
Opgørelsen er ikke bare en formalitet. Skifteretten kræver en opgørelse for at kunne behandle boet, uanset om det skiftes privat eller via en bobestyrer. Desuden bruger Skattestyrelsen opgørelsen til at beregne eventuel boafgift. Men vigtigst af alt giver den dig og de øvrige arvinger et fælles udgangspunkt, så I kan træffe informerede beslutninger sammen.
Mange pårørende undervurderer, hvor kompleks opgaven kan være. Når man står midt i sorgen, kan det føles overvældende at skulle gennemgå bankkonti, forsikringer, gæld og værdien af bolig og indbo. Netop derfor kan det være en fordel at følge en fast opskrift, når du skal opgør din formue korrekt og undgå de klassiske faldgruber. En struktureret tilgang gør processen mere overskuelig og mindsker risikoen for fejl.
De poster der typisk indgår i et dødsbo
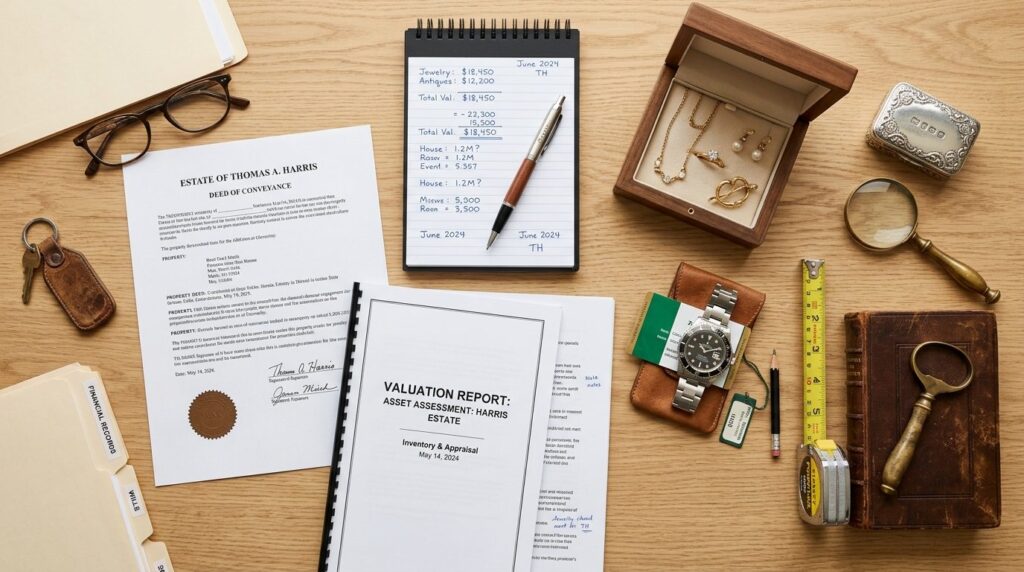
Et dødsbo kan indeholde mange forskellige typer aktiver og gæld. Her er en gennemgang af de mest almindelige poster, du skal have med i din opgørelse:
Aktiver
- Fast ejendom: Bolig, sommerhus, grund eller udlejningsejendom. Opgøres til realistisk handelsværdi – ikke den offentlige ejendomsvurdering, som ofte afviger væsentligt fra markedsprisen
- Bankindestående: Alle konti i banker og sparekasser. Indhent saldo på opgørelsesdatoen fra pengeinstituttet
- Værdipapirer: Aktier, obligationer, investeringsforeningsbeviser og ETF’er. Opgøres til kursværdi på datoen
- Pensionsopsparinger: Kan være komplekse, da nogle udbetalinger går uden om boet direkte til begunstigede. Afklar med pensionsselskabet, hvad der indgår i boet
- Køretøjer: Bil, motorcykel, campingvogn. Brug realistiske markedspriser fra autoriserede forhandlere eller velkendte salgssider
- Indbo og løsøre: Møbler, kunst, smykker, samlinger. Værdiansættes ofte lavt, medmindre der er tale om særlige genstande med dokumenteret værdi
- Tilgodehavender: Udlån til familie eller venner, depositum, tilbagebetalinger fra det offentlige
Gæld og forpligtelser
- Realkreditlån: Restgælden på boliglån, inklusive eventuelle påløbne renter
- Banklån og kassekreditter: Alle former for lån i pengeinstitutter
- Billån og afbetalingsaftaler: Ofte glemt, men kan udgøre betydelige beløb
- Skattegæld: Restskat eller skyldig skat for indkomstår, der endnu ikke er afsluttet
- Ubetalte regninger: El, vand, varme, telefon, forsikringer – alle løbende udgifter frem til dødsdagen
- Begravelsesomkostninger: Udgifter til begravelse eller bisættelse fratrækkes boet
Trin for trin: Sådan laver du formueopgørelsen
Processen kan virke uoverskuelig, men ved at følge en systematisk fremgangsmåde bliver opgaven håndterbar. Her er de konkrete trin:
Trin 1: Indsaml al dokumentation
Start med at samle alle relevante papirer og oplysninger. Det omfatter:
- Kontoudtog fra alle banker og pengeinstitutter
- Depotoversigter fra værdipapirdepoter
- Seneste årsopgørelse fra Skattestyrelsen
- Tingbogsattest for fast ejendom
- Forsikringspolicer og pensionsoversigter
- Låneaftaler og gældsbreve
- Seneste ejendomsvurdering og eventuelle mæglervurderinger
Bankerne er forpligtede til at udlevere oplysninger til arvinger, når I kan dokumentere jeres status. Medbring dødsattest og legitimation.
Trin 2: Fastlæg opgørelsesdatoen
Vælg en klar dato for opgørelsen. I et dødsbo er det typisk dødsdagen, men det kan også være en skæringsdag, som arvingerne og skifteretten aftaler. Alle aktiver og al gæld skal opgøres til værdien på præcis denne dato.
Trin 3: Værdiansæt aktiverne til markedsværdi
Gennemgå hvert aktiv og fastsæt en realistisk markedsværdi. For børsnoterede værdipapirer er det enkelt – brug slutkursen på datoen. For fast ejendom og indbo kræver det mere arbejde.
Ved ejendomme bør du indhente en mæglervurdering eller som minimum sammenligne med nylige handler af tilsvarende boliger i området. Den offentlige vurdering er sjældent retvisende for den faktiske handelsværdi.
Trin 4: Opgør al gæld
Kontakt alle kreditorer for at få den præcise restgæld på opgørelsesdatoen. Husk at medregne påløbne renter frem til datoen. Tjek også, om der er gæld, du ikke umiddelbart kender til – gennemgå kontoudtog for faste betalinger, der kan indikere lån eller afbetalingsordninger.
Trin 5: Beregn nettoformuen
Når du har opgjort alle aktiver og al gæld, trækker du gælden fra aktiverne. Resultatet er boets nettoformue – det beløb, der er til fordeling mellem arvingerne efter betaling af boafgift og eventuelle andre omkostninger.
De fejl der oftest skaber problemer
Selv med den bedste intention kan der snige sig fejl ind i opgørelsen. Her er de mest almindelige faldgruber:
Forkert værdiansættelse af boligen
Boligen er ofte den største enkeltstående værdi i et dødsbo. Bruger du den offentlige ejendomsvurdering i stedet for en realistisk handelsværdi, kan du ende med et tal, der er markant forkert. Det kan føre til skæv fordeling mellem arvinger eller problemer med Skattestyrelsen, hvis boafgiften beregnes på et for lavt grundlag.
Glemt eller skjult gæld
Ikke al gæld fremgår tydeligt af kontoudtog. Private lån til familie eller venner, kautionsforpligtelser eller gammel skattegæld kan være svære at opspore. Gennemgå afdødes papirer grundigt og overvej at indrykke et proklama i Statstidende, som giver kreditorer en frist til at melde deres krav.
Pensioner tælles forkert med
Nogle pensionsordninger udbetales direkte til begunstigede og indgår slet ikke i boet. Andre indgår. Det er afgørende at afklare med hvert enkelt pensionsselskab, hvordan den specifikke ordning håndteres.
Valutakurser og værdipapirer
Har afdøde aktiver i fremmed valuta eller udenlandske værdipapirer, skal alt omregnes til danske kroner med kursen på opgørelsesdatoen. Brug samme kursdag konsekvent for alle poster.
Indbo overvurderes eller undervurderes
Arvinger har ofte en følelsesmæssig tilknytning til bestemte genstande og kan overvurdere deres økonomiske værdi. Omvendt kan værdifulde antikviteter eller kunstgenstande blive overset. Ved tvivl kan en uafhængig vurdering fra en auktionator være pengene værd.
Hvornår bør du søge professionel hjælp?
En formueopgørelse af et mindre dødsbo med overskuelige aktiver kan du sagtens lave selv. Men i visse situationer kan det betale sig at inddrage en advokat, en bobestyrer eller en revisor:
- Komplekse formueforhold: Flere ejendomme, erhvervsvirksomhed, unoterede aktier eller internationale aktiver
- Uenighed mellem arvinger: Hvis I ikke kan blive enige om værdiansættelser eller fordeling, kan en neutral part hjælpe
- Mistanke om skjult gæld: En bobestyrer kan sikre, at alle kreditorer bliver identificeret
- Stor boafgift: Ved større formuer kan professionel rådgivning sikre, at I udnytter de lovlige muligheder for at minimere afgiften
Skifteretten kan vejlede om processen, og Skattestyrelsen har information om boafgift og frister på deres hjemmeside. Ved juridiske tvivlsspørgsmål bør du altid søge individuel rådgivning.
Et digitalt overblik gør processen lettere
I en tid, hvor mange oplysninger allerede findes digitalt, giver det mening at bruge digitale værktøjer til at skabe og vedligeholde overblikket. Et samlet sted, hvor alle aktiver og gældsposter er registreret med værdier og dokumentation, gør det nemmere at dele information med øvrige arvinger og rådgivere.
Det reducerer også risikoen for, at poster bliver glemt eller registreret dobbelt. Og når først opgørelsen er lavet én gang, har du et grundlag, der kan opdateres, hvis bobehandlingen trækker ud og værdierne ændrer sig.
Ofte stillede spørgsmål
Hvornår skal formueopgørelsen af dødsboet være færdig?
Fristen afhænger af, hvordan boet behandles. Ved privat skifte skal boopgørelsen typisk indsendes til skifteretten senest 15 måneder efter dødsfaldet. Skifteretten kan i nogle tilfælde give forlængelse, men det kræver en begrundet ansøgning. Hold dig opdateret på de aktuelle frister hos skifteretten i den retskreds, hvor afdøde boede.
Skal jeg bruge den offentlige ejendomsvurdering som boligens værdi?
Nej, du bør bruge en realistisk handelsværdi. Den offentlige vurdering er beregnet til ejendomsskat og afspejler sjældent, hvad boligen faktisk kan sælges for. Indhent gerne en mæglervurdering eller sammenlign med tilsvarende handler i området. Skattestyrelsen kan anfægte værdien, hvis den virker urealistisk lav.
Hvad sker der, hvis jeg glemmer at medtage gæld i opgørelsen?
Glemt gæld kan betyde, at arven fordeles på et forkert grundlag, og arvingerne kan i værste fald hæfte for gælden. Ved privat skifte hæfter arvingerne personligt, medmindre boet er insolvent. Indrykker I et proklama i Statstidende, får kreditorer otte uger til at melde deres krav – herefter bortfalder krav, der ikke er anmeldt.
Kan jeg selv lave formueopgørelsen, eller skal jeg bruge en advokat?
Ved et overskueligt bo med almindelige aktiver kan du sagtens lave opgørelsen selv. Brug skifterettens vejledninger og vær omhyggelig med dokumentationen. Er der tale om komplekse formueforhold, uenighed mellem arvinger eller mistanke om gæld, du ikke kan overskue, bør du overveje professionel hjælp fra en advokat eller bobestyrer.